フリーターの末路は、年齢とともに姿を変える
フリーターは15歳〜24歳より25〜34歳のほうが多い
厚生労働省の資料によると、令和6年のフリーターは136万人でした。年齢別の内訳は次のとおりです。
| 年齢層 | フリーターの人数 |
|---|---|
| 15〜24歳 | 56万人 |
| 25〜34歳 | 80万人 |
厚生労働省「フリーター数の推移 P42」
多いのは20代後半から30代前半のほうです。 10代から20代前半でフリーターをしている人より、25歳を過ぎてからのほうが多い。「若いうちの一時的な働き方」という印象とは、実態がずれています。
平成17年にはフリーターが201万人いたので、19年間で65万人減った計算になります。ただし直近を見ると、令和6年は前年から2万人増えました。長期的には減っているものの、年々減っているというわけではありません。
「正社員になれなくて」という人は年齢とともに増える
もうひとつ、別の統計を見てみます。
厚生労働省は「不本意非正規」という数字を公表しています。非正規雇用で働く人のうち、正社員として働きたいのにその仕事がないからその働き方をしている人の割合です。
| 年齢層 | 不本意非正規の割合 |
|---|---|
| 15〜24歳 | 2.5% |
| 25〜34歳 | 12.7% |
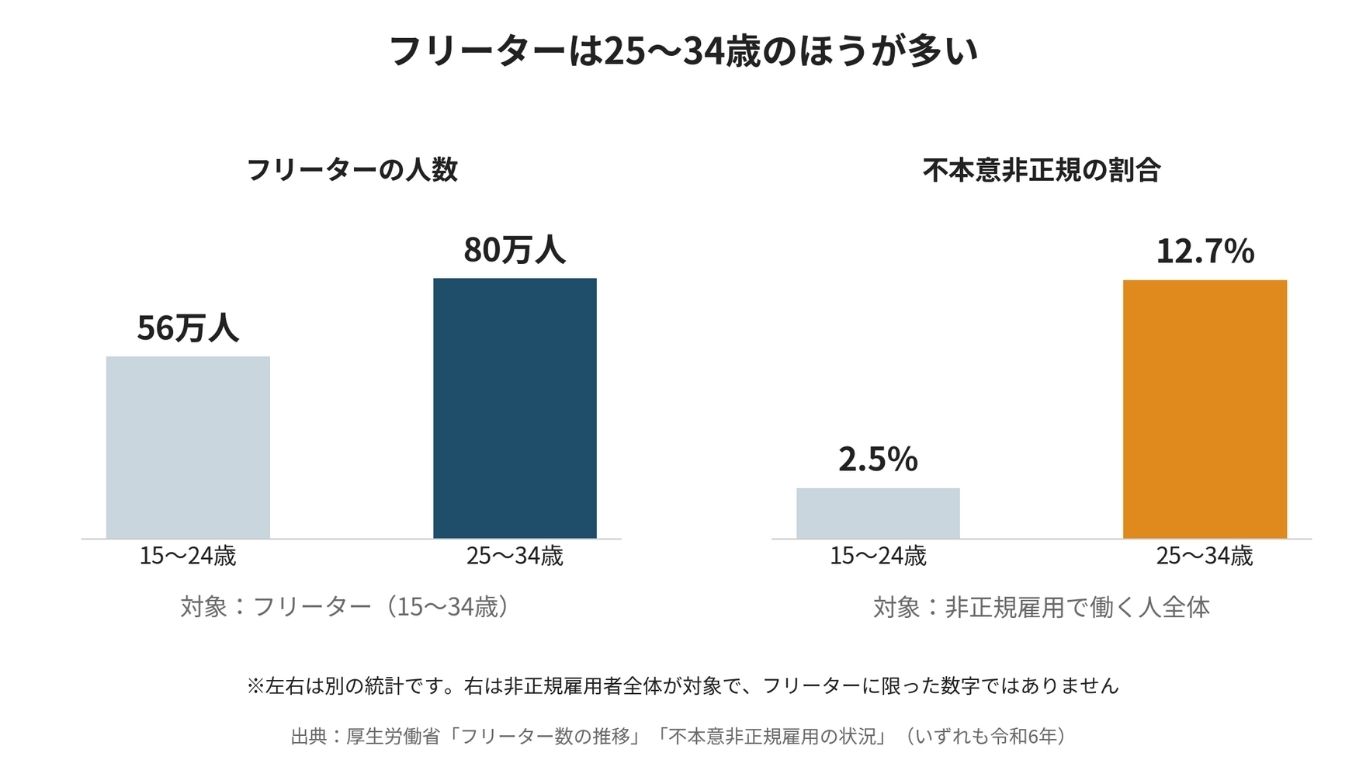
「不本意非正規」の25〜34歳の割合は、15〜24歳の5倍です。
ここで注意したいことがあります。この数字はフリーターに限ったものではありません。 対象は非正規雇用で働く人全体なので、「フリーターの12.7%が不本意」という意味ではないのです。
読み取れるのは、25〜34歳では「正社員の仕事がないから」という理由を挙げる人の割合が、15〜24歳より高くなっているという事実です。年齢が上がるにつれて、その働き方を続けるかどうかを考える必要性が増していく。そう受け取っておけば十分でしょう。
「末路」という言葉が現実味を帯びてくるのは、この局面です。
35歳を過ぎると「フリーター」という区分から外れる
もうひとつ、知っておいたほうがいいことがあります。
総務省統計局の定義では、フリーターとは15〜34歳の人を指します。 35歳以上は含まれません。
つまり35歳を過ぎると、統計上はフリーターではなく非正規雇用者として集計されるようになります。働き方は何ひとつ変わっていないのに、数えられる区分だけが変わるわけです。
ネット上で「中年フリーター」の人数がまちまちに語られるのも、公式な定義が存在しないためです。なお総務省自身、この定義について「一般的に使用されているフリーターという用語には厳密な定義が存在していない」ため便宜的に用いていると注記しています。
収入的には何が起きるか
正社員との差は年間339万円
国税庁の「令和6年分 民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は、正社員545万円、正社員以外206万円でした。差は年間339万円です。
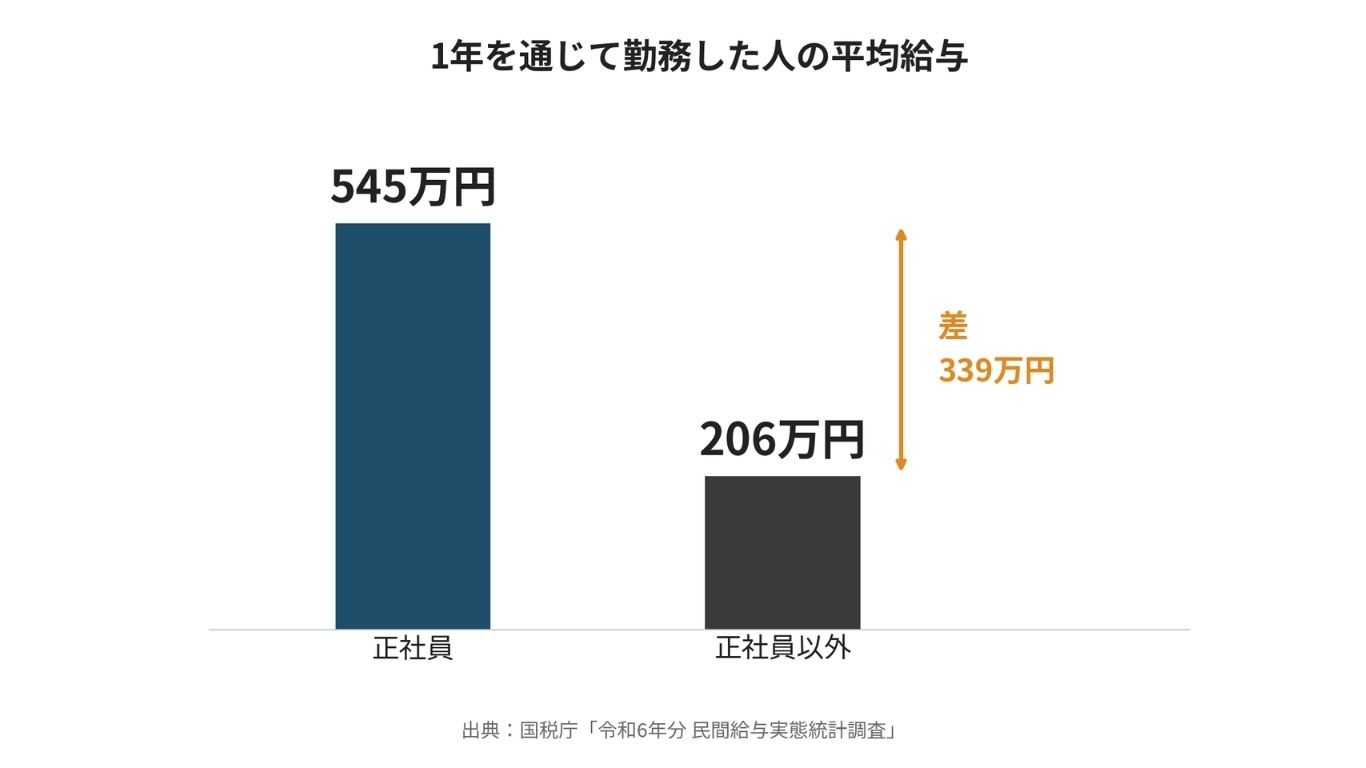
ただし、この数字をそのまま自分に当てはめるのは正確ではありません。「正社員以外」には短時間勤務のパートも多く含まれるため、フルタイムで働くフリーターの実態とは開きがあります。差の大きさそのものより、次に書く構造のほうが重要です。
効いてくるのは、上がる仕組みがないこと
本当に響いてくるのは、単年の差ではありません。
正社員の場合、定期昇給や役職手当、賞与といった形で、勤続年数や役割の変化が収入に反映される仕組みが設けられていることが多いです。もちろん昇給や賞与のない会社もありますが、仕組みとして用意されている職場は少なくありません。
時給制では、金額が動くのは時給の改定があったときに限られます。バイトリーダーへの昇格時や、最低賃金の引き上げに合わせて上がることはありますが、昇給が必ず約束されているわけではありません。
勤務年数や任される役割が増えても、それが自動的に時給へ反映されるとは限らない。 20代のうちは正社員との差がさほど気にならなくても、30代、40代と進むにつれて開いていくのは、この違いによるものです。
年収の内訳や職種ごとの違いはフリーターの平均年収で扱っています。
差は毎年リセットされない
もうひとつ、見落としやすい点があります。
年間339万円という差は、その年だけの話ではありません。翌年も、その翌年も同じように発生する。 10年続けば単純計算で3,390万円、20年で6,780万円という規模になります。
もっとも、この掛け算をそのまま受け取るのは正確ではありません。正社員の545万円は年齢が上がるにつれて積み上がった結果の平均であり、20代の正社員がいきなりこの金額をもらうわけではないためです。それでも、差が毎年ゼロに戻るわけではないという点だけは押さえておいてください。
そして差は収入だけにとどまりません。賞与や退職金がなければ、まとまったお金が手元に入る機会そのものがない。「貯めようと思えば貯まる」のではなく、貯めるきっかけが構造的に用意されていないということです。
社会的信用に何が起きるか
審査で見られているのは「勤続年数」と「年収」
「フリーターは審査に通らない」とよく言われます。ただ、実際に何を見られているのかまで説明されることは少ないようです。
国土交通省が金融機関994社に行った調査(令和7年度)で、住宅ローンの審査で考慮する項目が公表されています。
| 項目 | 考慮する金融機関の割合 |
|---|---|
| 完済時年齢 | 98.4% |
| 借入時年齢 | 96.2% |
| 健康状態 | 96.1% |
| 年収 | 94.2% |
| 勤続年数 | 93.9% |
| 担保評価 | 91.0% |
| 返済負担率 | 90.9% |
審査で考慮する項目は多岐に渡りますが、年収と勤続年数も重要視されていることがわかります。 なお同じ調査には雇用形態という項目もあり、こちらを考慮する金融機関も一定数あります。
つまり、フリーターだから一律に審査に通らないというわけではありません。ただし年収と勤続年数はほぼすべての金融機関が確認するため、収入が低かったり職場が変わりやすかったりすると、そこで不利になる場面は出てきます。
賃貸やクレジットカードでも構造は同じ
賃貸契約やクレジットカードにも審査があります。ただし審査の項目や基準は会社ごとに異なり、住宅ローンのように公表された統計があるわけではありません。 ここで断定的なことは書けないので、一般的に言えることだけを挙げます。
いずれの審査でも、最終的に確認されるのは支払いを継続できるかどうかです。収入が安定していて同じ職場に長く勤めていれば通ることもありますし、逆に正社員でも転職直後や収入が低ければ落ちることがある。
そのうえで、条件によっては選択肢が狭くなる場合があります。連帯保証人を求められる、家賃の上限を下げざるを得ない、審査に通る物件が限られる。「借りられない」というより「選べる範囲が狭くなる」という形で表れることが多いようです。
効いてくるのは「困ったとき」
社会的信用の問題がやっかいなのは、普段は困らないという点です。
日々の買い物にも生活にも支障はありません。ところが結婚を考える、住まいを買う、家族の医療費でまとまったお金が必要になる。人生の節目でだけ、それまで見えていなかった壁が現れます。
そして節目は、たいてい準備する時間がないときにやってきます。「そのときになったら考える」が通用しにくいのは、このためです。
正社員になる難易度はどう上がるか
「未経験歓迎」が若年層向けになる理由
年齢を重ねると正社員になりにくい、というのはよく聞く話です。ここには制度上の理由があります。
募集・採用で年齢を制限することは、法律で原則として禁止されています。 ただし例外があり、そのひとつが「長期勤続によるキャリア形成を図る観点から、若年者等を期間の定めのない労働契約の対象として募集・採用する場合」です。
この例外を使うには条件があります。期間の定めのない労働契約であること、そして対象者の職業経験を不問とすること。 新規学卒者以外については、新規学卒者と同等の処遇であることも求められます。
「経験を問わないから年齢を制限してよい」のではなく、長期的なキャリア形成を前提とした無期契約の求人について、経験を不問とするなどの条件を満たす場合にかぎり、例外として年齢制限が認められるという関係です。
とはいえ結果として、「未経験歓迎の正社員求人に年齢の上限がついている」という状況は、この例外規定に沿って生じています。未経験から正社員を目指すルートには、制度上の年齢の区切りがあるということです。
年代ごとに、求められるものが変わる
ここから先は統計ではなく、採用の現場で一般に言われている傾向です。個々の求人によって事情は異なるので、目安として読んでください。
20代前半は例外規定の対象になりやすく、選択肢がもっとも広い時期でしょう。職歴がなくても応募できる求人が、まだ豊富に残っています。
20代後半からは、これまでの働き方について説明を求められる場面が増えてくると言われます。ここで語れる経験があるかどうかが分かれ目になりやすい。
30代に入ると、例外規定の対象から外れる求人が目立ってきます。若さを前提とした求人だけでなく、これまでの経験や今のスキルを重視する求人にも目を向ける必要が出てくる時期です。
35歳以降は経験そのものが問われる場面が中心になります。フリーター期間中に何を積み上げたかで、選択肢の幅が変わってくるのです。
年齢別の状況はフリーターはいつまで続けられるかをご覧ください。
「まだ大丈夫」がいちばん危ない
この構造でやっかいなのは、変化が段階的で、その日には気づけないことです。
35歳の誕生日に求人が消えるわけではありません。応募できる求人が少しずつ減り、書類で落ちる回数が少しずつ増える。ある日振り返ってみると、選べる範囲がずいぶん狭くなっていた——という形で進みます。
だからこそ「まだ大丈夫」という感覚は当てになりません。判断の材料にすべきは実感ではなく、今どんな求人に応募できるかという事実のほうです。一度、応募したい求人を実際に検索してみると、自分がどの段階にいるかがはっきりします。
老後に何が起きるか
年金の差は月90,979円
厚生労働省の集計(令和6年度末)によると、老齢年金の平均月額は次のとおりです。
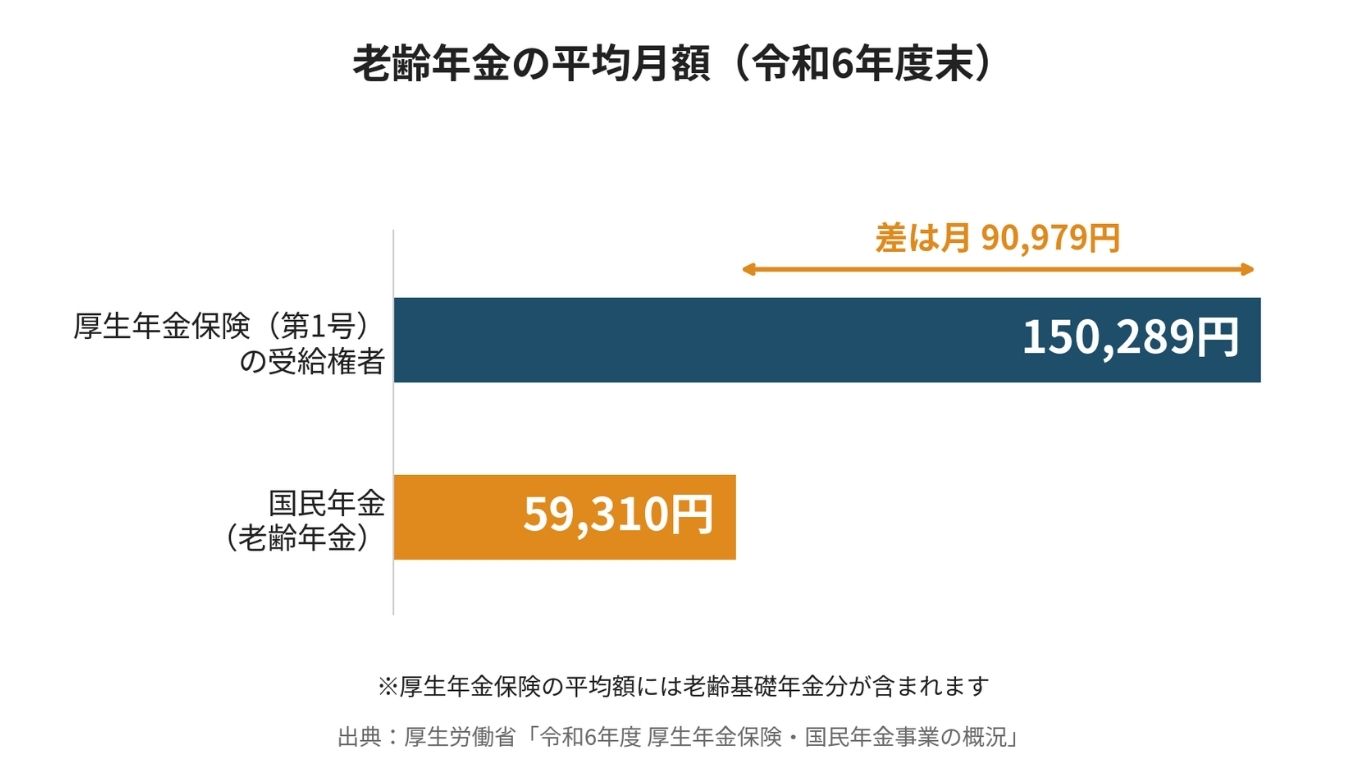
厚生年金保険の受給権者の平均月額と、国民年金の平均月額との差は90,979円。単純に計算すると、年で約109万円、20年で約2,180万円の開きになります。
ただし、数字の読み方に注意が必要です。厚生年金保険の150,289円には、老齢基礎年金に加えて厚生年金の報酬比例部分などが含まれています。一方の59,310円は、国民年金の平均年金月額です。
そして約9万円という差は、平均どうしの差にすぎません。一人ひとりの厚生年金部分が9万円になるという意味ではないので、そこは切り分けて受け取ってください。
ただし、ひとつだけ確実に言えることがあります。厚生年金の加入歴がなければ、上乗せ部分そのものが存在しません。 手元に入るのは基礎年金だけになります。
40年間欠かさず保険料を納めた場合の満額でも、令和8年度で月70,608円です。老後の年金額は加入期間や現役時代の報酬、納付の状況で決まりますが、厚生年金に入っていた期間があるかどうかは、その中でも大きな要素になります。
「働き続けざるを得ない」という結末
年金が少ないと何が起きるか。答えは単純で、足りない分を働いて埋めることになります。
問題は、そのときに体力が今と同じとは限らないことです。立ち仕事や体を使う仕事は、年齢とともに続けるのが難しくなる。働きたくて働くのと、働かないと生活できないから働くのとでは、同じ労働でもまったく意味が違います。
「老後も働き続ける」という言葉は、上位記事でもよく見かけます。ただ、それが避けられない結末なのかというと、そうではありません。差を生んでいるのは「フリーターだから」ではなく、厚生年金に入っていた期間があるか、保険料を納めてきたかという点のほうです。この違いが、次の章の分岐点につながります。
老後の生活費との差や、年金額そのものを増やす方法は別の記事で詳しく扱っています。
「フリーターの老後はやばい?必要な貯金額と、貯金以外にできること」
ここまでは「何もしなかった場合」の話
ここまで読んで、気が重くなった方もいるかもしれません。
ただ、ひとつ確認しておきたいことがあります。ここまで並べたのは、フリーターとして働きながら何の手も打たなかった場合に起きることです。
上位に並ぶ記事の多くは、この状態を「フリーターの末路」として提示し、そのまま「だから正社員になりましょう」と結びます。しかしデータを丁寧に見ていくと、同じフリーターでも結果は分かれています。
先ほどの不本意非正規の数字をもう一度見てください。25〜34歳で12.7%ということは、非正規で働く人の9割近くは「正社員の仕事がないから」という理由ではないということでもあります。少なくとも、全員が正社員になれずにやむを得ずその働き方をしているわけではありません。
では何がそれを分けているのか。ここから3つ挙げます。
結果を分ける3つの分岐点
分岐点①|厚生年金に入っているか
もっとも大きく効くのがここです。
パートやアルバイトでも、条件を満たせば勤め先の社会保険に入れます。入り口は2つあります。
ひとつは、労働時間と労働日数がフルタイムの4分の3以上である場合。この場合は勤め先の規模に関係なく、すでに社会保険の対象です。
もうひとつが、それに満たない短時間労働者向けの入り口です。こちらは次の条件を満たす
必要があります。
・週の所定労働時間が20時間以上
・2か月を超えて雇用される見込みがある
・学生ではない
・勤め先の従業員数が51人以上
厚生労働省「社会保険加入の要件」
以前はこれに「所定内賃金が月額8.8万円以上」という条件がありましたが、2026年10月に撤廃されました。最低賃金が上がり、週20時間働けば8.8万円に届くようになったことが理由とされています。企業規模の条件も、2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上と、段階的に下がっていく予定です。
なお企業規模の条件がかかるのは、短時間労働者として加入する場合だけです。フルタイムの4分の3以上働いているなら、勤め先の規模は関係ありません。また企業規模は会社全体の人数ではなく厚生年金保険の被保険者の数で判定されるので、「うちは50人くらいだから対象外だろう」と思っていても実際は違うことがあります。
保険料についても知っておいてください。国民年金の保険料は令和8年度で月17,920円。所得にかかわらず一律で、全額が自己負担です。対して厚生年金保険料は会社と本人で折半するため、標準報酬月額88,000円の場合の本人負担は月8,052円になります(厚生年金保険料のみの金額です)。
ただし、社会保険全体の負担が半分になるわけではありません。 厚生年金に入ると健康保険料も給与から引かれるためです。とはいえ、これまで国民健康保険料を自分で払っていたなら、そちらは払わなくてよくなります。実際に増えるか減るかは、今の国民健康保険料の額しだいです。
金額の増減はさておき、同じフリーターでも、ここに入っているかどうかで老後の受取額は変わります。 「社会保険に入ると手取りが減るから」とだけ考えて避けている方は、一度その先まで含めて比べてみてください。
分岐点②|保険料を未納にしていないか
収入が少ない時期に、国民年金の保険料を払えないことはあります。問題は、「そのとき何もしないのか」という点です。
未納は、ただ払っていない状態。年金額に反映されず、受給資格期間にも入りません。
免除は、申請して認められた状態。保険料を払っていないのは同じでも、全額免除なら満額を納めた場合の2分の1が年金額に反映されます。
日本年金機構「国民年金保険料の免除制度・納付猶予制度」
10年間で比べてみましょう。未納のままなら増える年金は0円、全額免除が承認されていれば月8,826円。保険料を1円も払っていないのは同じなのに、65歳から25年受け取ると生涯の受取額に約265万円の違いが出ます。
さらに、老齢基礎年金を受け取るには納付済期間と免除期間などを合わせて10年以上が必要です。未納はこの10年に入りません。免除なら10年以内に追納もできますが、未納は原則として2年で時効になります。払えないときこそ、申請だけはしておいてください。
分岐点③|職歴として語れる経験があるか
3つ目は、正社員を目指す場合に効いてきます。
30代以降の採用では、評価の軸が「これから伸びるか」から「今すぐ何ができるか」へ移ります。このとき問われるのは、フリーター期間の長さではなくその期間に何をしていたかです。
同じ5年でも、シフトに入っていただけの5年と、責任のある業務を任された5年とでは、面接で話せる内容はまったくの別物です。新人教育を担当した、売上や在庫の管理をしていた、複数の職場で通用する対応力を身につけた——説明できる材料があるかどうかが分かれ目になります。
ここで大事なのは、役職や資格である必要はないという点です。「アルバイトリーダーを2年」「新人5人の教育を担当」「発注業務を任されていた」。この程度でも、何もない状態とは大きく違います。
逆に言えば、同じ職場で同じ業務を何年も続けているだけでは材料が増えません。 今の職場で任される範囲を広げてもらうよう相談する、あるいは経験の積める職場に移る。どちらにせよ、意識して動かないと積み上がらない性質のものです。
進め方についてはフリーターから就職を目指す方法をご覧ください。
正社員になる以外の道もある
記事の多くは就職エージェントや人材サービスが運営しており、結論は例外なく「正社員になりましょう」です。
正社員になることは、たしかに有力な選択肢です。厚生年金に入れて、収入に上がる仕組みができて、社会的な信用も得やすくなる。分岐点①と③に取り組む機会は大きく広がります。 ただし②については、正社員になったからといって過去の未納が自動的に解消されるわけではありません。そこは別に手を打つ必要があります。
先ほどの3つの分岐点は、いずれも正社員であることを前提としていません。厚生年金は条件を満たせばアルバイトでも入れますし、免除の申請は誰にでもできます。語れる経験も、正社員でなければ積めないものではない。
大事なのは肩書きではなく、3つの分岐点が今の働き方で満たせているかどうかです。満たせていないなら変える必要がありますが、変え方は正社員になることだけではありません。
「正社員になれば安心」でもない
正社員になれば3つの分岐点は解決に向かいますが、それで将来が保証されるわけではありません。勤め先の業績が傾けば、正社員でも職を失います。 労働時間や配置転換の面で自由が減ることもある。「正社員になったのに苦しい」という状態は、実際に起こります。
だから正社員という選択肢を軽んじるべき、という話ではありません。「正社員になりさえすれば」と考えて焦ると、判断を誤りやすいという話です。上位記事が正社員転職を勧めるのは、それが自社の商品だからでもあります。読む側は、その前提を踏まえて受け取ったほうがいいと言えるでしょう。
一生フリーターという選択そのものについては一生フリーターでもなんとかなる?で掘り下げています。
厚生年金に入りながら、経験を積む働き方
分岐点①と③を同時に満たせる働き方のひとつが、リゾートバイトです。
リゾートバイトは、観光地のホテルや旅館に住み込みで働く形態です。派遣として働く場合、雇用契約を結ぶ相手は就業先の施設ではなく派遣会社になります。仕組みそのものはリゾートバイトとはをご覧ください。
社会保険の条件を満たしやすい
一般的なアルバイトでは、週20時間を超えないようシフトが調整されることが珍しくありません。条件を知っていても、今の職場では入れないという人が多いはずです。
ここで効いてくるのが、さきほどの4分の3基準です。フルタイムに近い働き方であれば、勤め先の規模に関係なく社会保険の対象になります。週20時間や企業規模といった短時間労働者向けの条件を気にする必要がありません。
当社が扱う求人には、フルタイム勤務で数か月単位の契約となるものがあり、求人によっては社会保険の加入条件を満たします。
ただし「リゾートバイトなら必ず社会保険に入れる」というわけではありません。勤務時間も契約期間も求人ごとに違います。社会保険を目的に選ぶなら、応募前に「この求人で加入できるか」を担当者へ必ず確認してください。
職歴として書ける
派遣社員として勤務した期間・職種・担当業務は、履歴書に職歴として記載できます。フロント、レストランのホール、調理補助、客室清掃など、業務内容も具体的に書けるのです。
「フリーター期間中に何をしていたか」を説明できる材料になるという点で、分岐点③にも効いてきます。
浮いたお金を分岐点②に回せる
寮に住み込むため、働いている期間の家賃はかからないことが多く、食事つきの求人なら食費も減ります。家賃6万円の部屋を引き払って半年働けば、出ていくはずだった36万円が出ていかない計算です。
この浮いた分は、免除期間の追納に使えます。追納すれば年金額はその分だけ回復する。実際にどのくらい貯まるのかはリゾートバイトの貯金額をご覧ください。
正社員を目指したい場合は、正社員登用制度のある求人もあります。正社員登用有りの求人から探せます。
向かないケースもある
- 今の勤め先で社会保険に入れるなら、そちらのほうが早い。 転職せずに済みます
- 持ち家や、解約できない賃貸がある場合は家賃が二重にかかります
- 家族の介護など、地元を離れられない事情がある場合は選べません
- 寮が相部屋のこともあるため、一人の時間が必要なら個室寮の求人に絞る必要があります
- 契約が終われば無職になるので、次を決めずに繰り返せば不安定な状態が続きます
上記も踏まえた上で、3つの分岐点のうちどれを解決したいのかをはっきりさせてから選択肢を選んだほうが、良い結果につながるでしょう。
フリーターの末路に関するよくある質問
何歳までフリーターを続けられますか
法律上の制限はありません。ただし統計上「フリーター」と数えられるのは34歳までで、35歳以降は非正規雇用者の一部として扱われます。正社員を目指す場合、年齢を問わない求人は職業経験を求めるものが中心になるため、経験を積んでいるかどうかで選択肢の幅が変わります。
フリーター期間が長いと就職できませんか
期間の長さより、その間に何をしていたかを説明できるかどうかが問われます。責任のある業務を任された経験や、複数の職場で通用する対応力は、期間の長さを補う材料になります。
今から厚生年金に入っても意味がありますか
あります。厚生年金の年金額は加入期間やその間の報酬額などに応じて計算されるため、加入期間を増やすことで将来の受取額を増やせます。 加えて、加入している間は国民年金保険料を別に納める必要がなくなり、健康保険も付く。老後だけでなく今の負担も変わります。
国民年金を払っていない期間があります
免除や猶予を受けた期間なら10年以内に追納できます。ただし承認を受けた期間の翌年度から3年度目以降になると加算額が上乗せされるので、早いほど有利です。何の手続きもしていない未納期間は、原則として納付期限から2年を過ぎると納められません。まずは年金事務所やねんきんネットで自分の記録を確認してください。
正社員にならないと末路は避けられませんか
正社員は有力な選択肢ですが、唯一ではありません。厚生年金への加入、保険料の未納を避けること、語れる経験を積むこと。この3つは、アルバイトのままでも取り組めます。肩書きより、3つが満たせているかどうかで判断してください。
35歳を過ぎたら、もう手遅れですか
手遅れということはありません。ただし取れる手は変わります。
厚生年金への加入と保険料の免除申請は、年齢を問わず今日から動けるものです。効果も加入した分だけ確実に出ます。一方、正社員を目指す場合は経験を問う求人が中心になるため、これまでに何を積み上げてきたかを整理する作業が先になります。
「手遅れかどうか」を考えるより、3つの分岐点のうちどれが満たせていないかを確認するほうが具体的に動けるはずです。
何から始めればいいですか
給与明細を見るところからをおすすめします。厚生年金保険料の項目があるかどうかで、分岐点①を満たせているかがすぐわかります。
引かれていなければ、勤め先で加入できないか聞いてみてください。週20時間の条件を満たしているのに未加入なら、シフトの調整か企業規模が理由の可能性があります。
次に、国民年金の納付記録をねんきんネットか年金事務所で確認する。未納の期間があれば、免除の申請と追納を検討します。ここまでが分岐点①と②で、いずれも数日で着手できることです。分岐点③はそのあとで構いません。
まとめ
- 令和6年のフリーターは136万人。25〜34歳の80万人が、15〜24歳の56万人を上回る
- 非正規で働く人のうち「正社員の仕事がないから」という人の割合は、25〜34歳で12.7%と15〜24歳の5倍。ただしフリーターに限った数字ではない
- 35歳以上は統計上フリーターに含まれず、非正規雇用者として集計される
- 正社員との平均給与の差は年間339万円。ただし効いてくるのは金額より上がる仕組みがないこと
- 住宅ローンの審査では9割を超える金融機関が年収と勤続年数を見ている。肩書きより、いくら稼いでどれだけ続いているか
- 「未経験歓迎」の正社員求人に年齢の上限がつくのは、年齢制限禁止の例外規定に沿った結果
- 老齢年金の平均月額は、厚生年金保険の受給権者が150,289円、国民年金が59,310円。差は月90,979円
- 結果を分けるのは、①厚生年金に入っているか ②未納を放置していないか ③語れる経験があるか
末路は一本道ではありません。同じフリーターでも、この3つで結果は変わります。
まずは給与明細を見て、厚生年金保険料が引かれているかを確認するところからでしょう。引かれていなければ、勤め先で加入できないか聞いてみる。今の職場では条件を満たせないとわかったら、満たせる働き方を探せばいい。
厚生年金に入りながら経験を積める働き方を探すなら、まず求人を探すところから始めてみてください!
業界No.1高時給「リゾートバイト.com」